欢创科技港股上市,激光雷达龙头获比亚迪基石投资
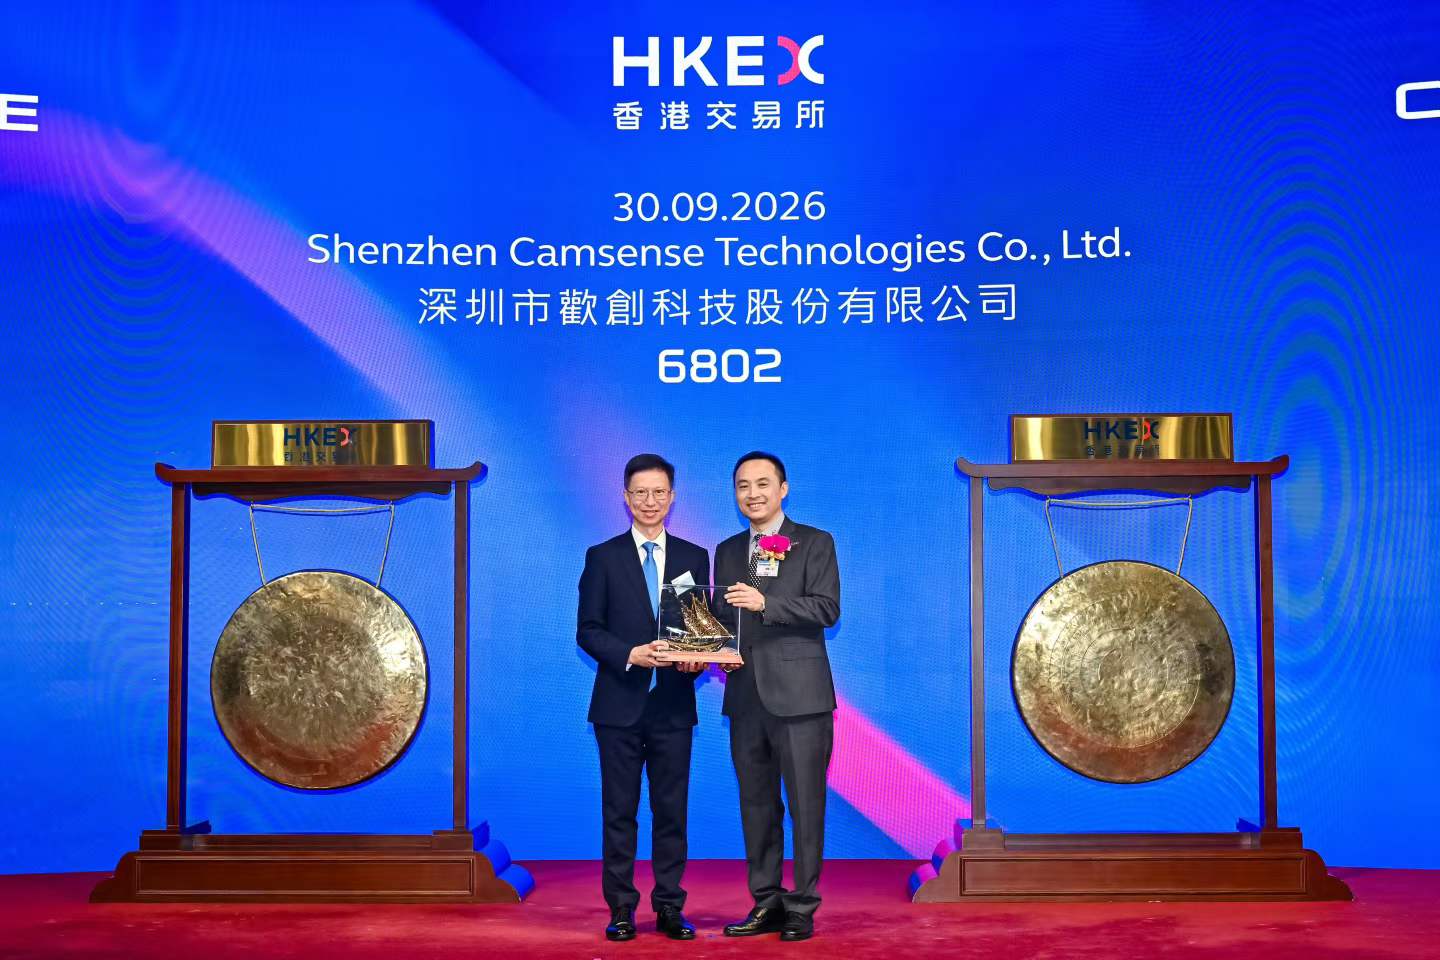
9月30日,深圳欢创科技正式于香港联交所主板挂牌上市,成为消费级激光雷达赛道登陆港股的重要企业,联席保荐人为中金公司、国信证券(香港)。Link、中润光学旗下台湾中润,其中,比亚迪认购1亿港元,中润光学认购1000万港元。
9月30日那一天, 深圳市欢创科技有限公司在港交所的主板上面敲响了钟声, 这次一共募集到了6.82亿港元的资金规模, 比亚迪还有中润光学这两家分别担当了基石投资者这样一个角色所在, 消费级激光雷达这个整个赛道领域上面, 终于是有相关的企业成功跑到了港股市场之上去了。
上市关键数据
该批股票的发行价格被设定为五十八点八五港元, 公开发售的股数为一千一百五十八点八八万股, 通过此次发售所筹集到的资金总额达到六点八二亿港元, 其中担任联席保荐人职责的是中金公司以及国信证券(香港), 这样的一份阵容在港股市场的中小盘科技板块股票里面来看是算得比较扎实的。
消费级激光雷达这个赛道已经登录到港股市场了, 资本市场方面对空间感知硬件这个东西给出了一个明确的态度, 这次上市的行为也给整个行业打了一针强心针, 那么后续的融资环境会变好不少。
比亚迪和中润光学为何下注
由比亚迪所旗下的公司Link进行了认购, 其认购金额为1亿港元。与此同时, 中润光学旗下的台岛中润也进行了认购, 其认购金额是1000万港元。众所周知, 比亚迪本身已经是激光雷达这个领域最大的客户之一了。因此, 这笔资金投入的行为, 在逻辑上就等于直接锁定了上游供应链环节的相关资源。
中润光学是靠着做光学元件这个生意起家的, 他们进行投资欢创这个动作, 实际上是为了往雷达模组还有芯片这些环节上面去做延伸和拓展。现在两家产业资本同时都进场参与到这个事情里面来了, 这充分地说明了在这个赛道上面的商业逻辑, 已经被市场验证通过了, 是被认可了的。
欢创靠什么吃饭
该公司是在2013年的时候在深圳这个地方成立的, 它的核心产品就是扫地机器人激光雷达, 给石头科技、科沃斯等这些品牌进行供货, 这是国产替代日本松下、三菱的一个关键的一环。
欢创除了出售雷达模组, 还自主研发了ASIC空间处理芯片, 并且是将芯片和算法捆绑起来进行销售的。这套商业做法的毛利率, 相较于纯代工模式来说, 要高出一大截;与此同时, 对客户的粘性也更强大一些。
产品矩阵有多全
该产品线的覆盖面非常广, 具体包括了三角测距雷达、dTOF这种类型的传感器、3D TOF激光雷达, 还有线激光传感器这四大类东西。它能够从低端一直打到高端, 涵盖全价位段, 给用户的选项很多, 选择的面很宽。
对中小企业来说, 只要购买一颗dTOF芯片就已经足够应对需求了。而对于行业内部的头部品牌而言, 则需要直接采用包含3D TOF以及ASIC芯片的组合方案, 从而实现整套解决方案的全面覆盖。该产品的业务范围跨度在同行业竞争者中显得较为少见, 因此具备非常强劲的抗风险能力。
扫地机之外还往哪跑
欢创公司现在把XR技术、VR领域、AR场景里的空间追踪功能, 还有工业检测业务, 当成了自己增长的第二个重要方向。到了2025年的时候, 这两块业务带来的收入占公司总收入的比重, 已经涨到了大概15%左右的位置, 这就说明它们不只是以前那样光靠吹嘘概念来讲故事了。
在工业检测这个场景里面, 线激光传感器现在已经走进了3C电子的生产流水线;在XR这一方向上, 它已经跟国内几家头显制造厂商签下了联合开发的协议, 其实际落地的进度速度比原来想象中的要来得更快一些。
赛道接下来看什么
港股的流动性情况是不如A股的, 估值能不能够撑得住这个局面, 关键还是要看季度的营收增速以及研发投入占比这两个因素, 因为市场会死死地盯住这两个数字, 一旦稍有滑坡就会进行杀估值的操作。
下游的需求状况与扫地机器人的实际发货数量是紧密关联在一起的, 当整个行业的增长速度出现慢下来的迹象时, 欢创公司就必须依靠在XR领域和工业业务线上的表现来填补随之而来的业绩空缺。如果这一缺口最终没有得到补足, 那么支撑公司增长的核心理由就会消失, 从而导致股票价格自然地承受巨大的压力。
大家不妨来讨论一下, 你认为欢创在港股市场里面, 到底能够走出一个怎么样形状的估值趋势发展线? 同时欢迎你来到评论区去进行交谈分享。如果你觉得这些内容对你来说是有用的, 那么就请你点个赞, 并且把它转发给你身边的那些在进行投资的圈子里的朋友。”。