2026年Q2 XR市场:VR下滑18%,AR暴涨138%分化明显
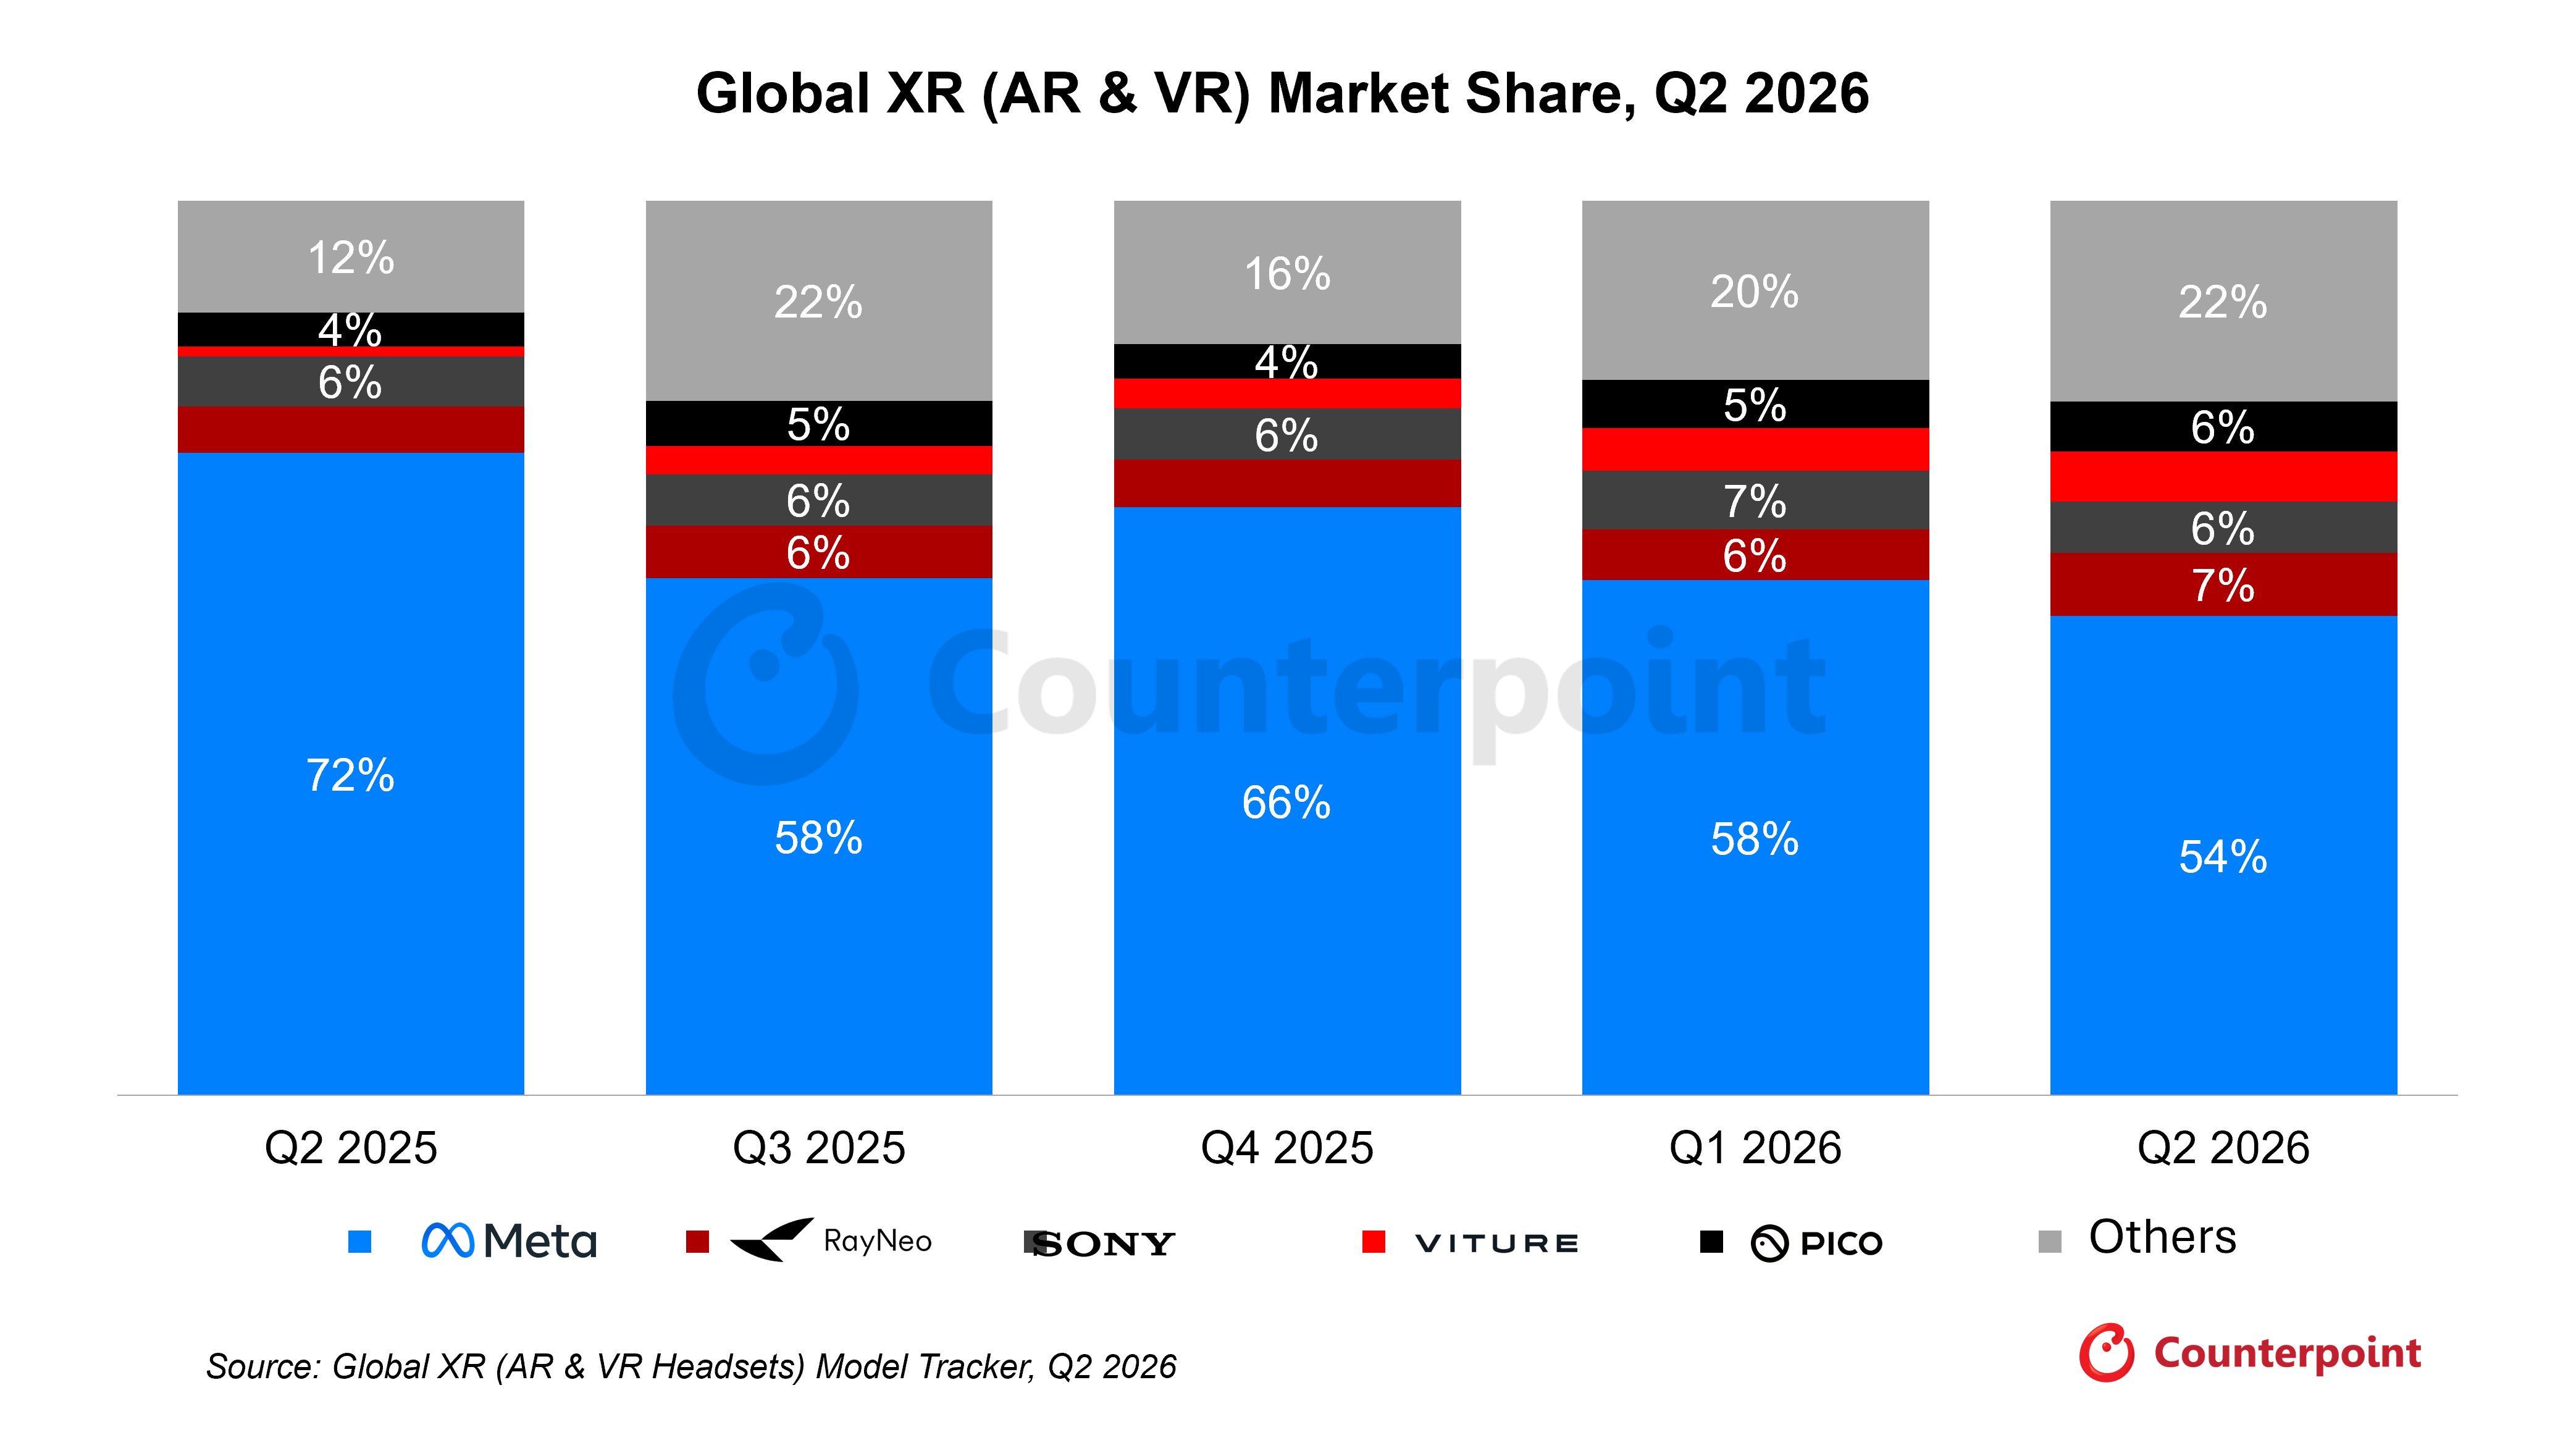
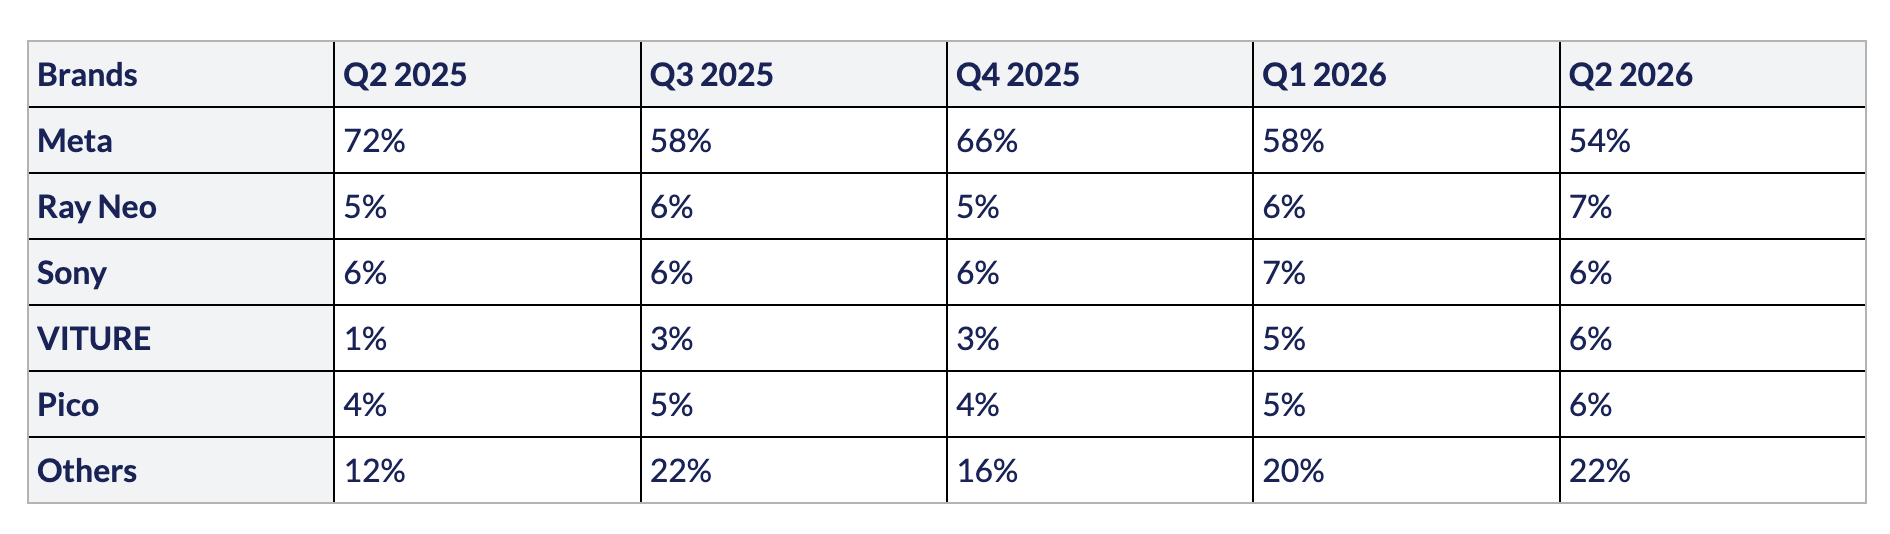
2026年第二季度,全球VR头显出货量同比下降18%、环比下降16%;与之相比,AR设备出货量同比增长138%、环比增长10%,全球XR市场呈现明显分化。与此同时,采用光波导的AR眼镜市场份额稳定在约40%,相比2025年第二季度约20%的占比已经翻倍。
进入2026年的第二季度那个时间节点, VR头显的出货量数据是出现了同比下降百分之十八的状况, 然而与此同时, AR设备的出货量却实现了高达百分之一百三十八的同比暴涨态势, 于是XR市场就这么彻底地走向了撕裂的局面, 整个行业呈现出了一种一边非常寒冷而另一边又异常火热的截然相反的态势。
VR涨价火上浇油
全球范围内的存储器价格不断地在升高, 这迫使Meta公司不得不提高VR头显的售价情况。
在二季度这个时间点上, 消费端本来就处于一种比较低落的状态, 这种涨价的行为直接压垮了消费者最后的购买意愿, 于是销售额就出现了同比下降百分之十八以及环比再下降百分之十六的局面。在销售数量和销售价格两个方面都遭受了损失。
VR陀螺的里面给出的那一个显示的内容表明, 消费级这类的VR产品已经连续着过了好几个季度了, 还没有能够再次回到到了2024年时的那个出货的水位的高度上去的情况,而在价格进行了上调处理之后呢, 整个渠道端的准备货款的这种意愿是进一步地出现了收缩的迹象的,并且在短时期的范围内根本是看不到任何的那种反弹出来的信号的。
企业级VR撑住了基本盘
数字孪生、空间计算还有产线培训这些应用场景主要依靠企业以及政府来进行买单, 这类客户因为他们的预算需要走审批流程, 他们对于几百块的那种微小差价并没有表现出特别高的敏感度, 在二季度的时间点上采购节奏基本上维持了不变的状态。
VR陀螺作出判断, 认为只要是企业的数字化投入并不停掉, 那么这一项基本盘在下半年大概率是可以继续维持住的, 并且是VR板块里唯一的一个没有跟随消费端一起出现下跌状况的部分。
机器人给中国VR添了把火
在今年, 国内机器人这个领域的业务量正在不断地大幅增加。在数据采集以及远程操作这些环节里, 是非常需要用到VR头显设备的。VR陀螺这家公司做出预测, 他们说光是针对机器人方面所产生的需求情况, 在2026年的下半年仍然会保持继续上升的发展趋势。
目前的这个增量, 其位置几乎是全部集中在了中国的市场的, 海外的那些厂商们, 关于这一块的业务布局还是属于比较的浅的程度, 因此可以把它算是一个区域性的一个机会。
观影设备吃掉六成AR份额
采用Birdbath和Flat Prism光学的AR观影机, 在第二季度占据了AR市场大约60%的份额, 这一数字比起上一个季度的58%, 又上升了两个个百分点。GT系列、XREAL xbx a01+等新产品的集中上市, 直接导致了市场蛋糕规模的扩大。
这类设备主打家庭影音以及移动观影。它的单价比较低, 走量比较大。它是当下AR出货的主力引擎。
光波导眼镜份额翻倍
光波导AR眼镜在二季度的市场份额稳定在了40%这个水平, 而在2025年同期, 这个数字仅仅是20%, 所以一年直接翻了一倍。VR陀螺指出, 除了Meta之外, 在这个细分领域里, Rokid、Even、阿里巴巴、科大讯飞这些企业全是国内厂商。
中国这边生产的那些厂子, 在光波导镜片还有整机这些方面, 已经弄出了集群的优势, 接下来要拼的, 说白了就是渠道能力和软件生态这一块。
三股力量合力顶AR增速
第二度的平均回报率达到了一百三十八个百分点, 这个同比的增长速度并不是由单一原因所导致的。新产品的密集发布、厂商加速走向海外市场、再加上中国的六一八购物节集中拉动下单量, 这三方面的力量共同作用把数据数值直接推高了, 同时也导致了环比增加了十个百分点。
然而, VR陀螺方面发出了提醒, 指出618购物节存在一次性透支消费的效应。至于第三季度的数据相比环比能否保持稳定状况, 还需要进一步观察新产品的开发管线情况来确定。
对于光波导类型的增强现实眼镜, 大家认为它在下一年度所占的市场份额有没有可能突破百分之五十这个数值呢? 欢迎大家在这里发表自己的意见和看法, 如果你觉得这些信息对你有所帮助, 不妨点击赞按钮并且将内容分享给行业内相关的同事或朋友。